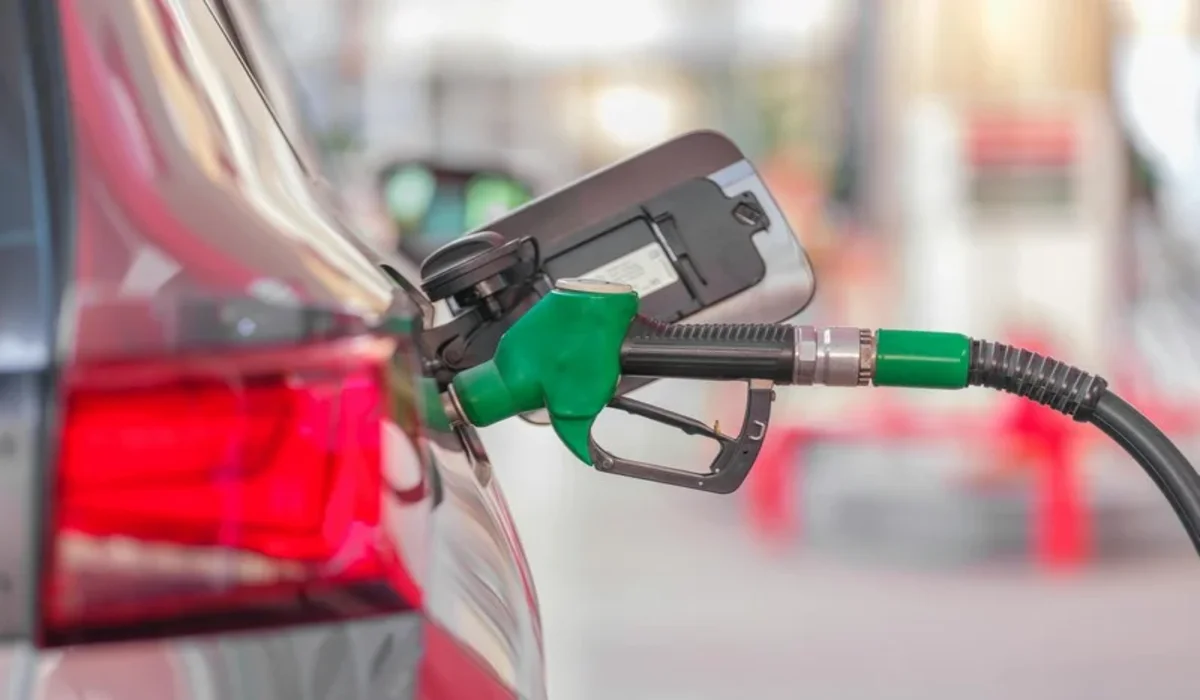
حذرت الوكالة الدولية للطاقة من استمرار أزمة الديزل العالمية حتى النصف الثاني من عام 2027، نتيجة تراجع الإمدادات من روسيا والشرق الأوسط واستنزاف المخزونات. ورغم توقعات انتعاش نشاط المصافي، إلا أن ذلك لن يكفي لتعويض العجز المتراكم، مما يبقي الأسعار عند مستويات قياسية ويضغط على النشاط الاقتصادي العالمي. وتظل هذه التوقعات مرهونة بالاستقرار الجيوسياسي وحجم الإمدادات المتاحة، في ظل صمود الطلب على الديزل لارتباطه الوثيق بقطاعات النقل والنشاط التجاري.
حذرت الوكالة الدولية للطاقة من استمرار الضغوط على سوق الديزل العالمية إلى النصف الثاني من سنة 2027، في ظل تراجع الإمدادات من روسيا والشرق الأوسط واستنزاف المخزونات، رغم التوقعات بانتعاش نشاط مصافي التكرير خلال الأشهر المقبلة.
وأوضحت الوكالة، في تقريرها الشهري لسوق النفط الصادر الأربعاء 14 أكتوبر 2026، أن تحسن إنتاج المصافي لن يكون كافيًا لتعويض النقص المتراكم في الإمدادات خلال السنة الجارية، ما قد يؤخر استعادة المخزونات لمستوياتها المعتادة إلى النصف الثاني من العام المقبل.
تراجع صادرات الديزل وارتفاع الأسعار
وأظهرت بيانات التقرير انخفاض صادرات الديزل العالمية خلال شتنبر الماضي بنحو 700 ألف برميل يوميًا مقارنة بالفترة نفسها من السنة الماضية، بعدما تراجعت الإمدادات من روسيا والشرق الأوسط بنحو 1.3 مليون برميل يوميًا، وهو انخفاض لم تتمكن الزيادة في الصادرات من مناطق أخرى من تعويضه بالكامل.
وسجلت سوق الديزل مستويات مرتفعة من الأسعار بالجملة خلال شتنبر، إذ تجاوزت الأسعار 200 دولار للبرميل في سنغافورة، وبلغت مستويات قياسية قاربت 220 دولارًا للبرميل في أوروبا والولايات المتحدة، وفق بيانات الوكالة.
ورغم أن ارتفاع أسعار النفط والوقود ساهم في تقليص الطلب العالمي على النفط، ظل الطلب على الديزل أكثر صمودًا نسبيًا، بسبب ارتباطه بالنقل والنشاط الاقتصادي، فضلًا عن محدودية استجابة استهلاكه لتغيرات الأسعار والإجراءات الحكومية الرامية إلى تخفيف الأعباء عن المستهلكين.
لماذا قد تستمر الضغوط حتى 2027؟
تعزو الوكالة استمرار الضغوط إلى تضافر عدة عوامل، أبرزها اضطراب الإمدادات من الشرق الأوسط وروسيا، وتراجع المخزونات، إلى جانب تأثير تكاليف الشحن وصعوبات توفير الخام المناسب للمصافي.
وتتوقع الوكالة تحسن نشاط المصافي مع نهاية السنة، بما قد يعيد سوق الديزل إلى فائض في الربع الأول من 2027. غير أن هذا التحسن لن يكون كافيًا، بحسب التقرير، لتعويض العجز المتراكم خلال 2026، ما يجعل استعادة المخزونات مرهونة بعودة الإمدادات إلى مستويات أفضل، خصوصًا من الشرق الأوسط.
ويحذر التقرير من أن استمرار اضطرابات الإمدادات قد يفرض مزيدًا من التراجع في الطلب، مع ما يرافق ذلك من تكاليف اقتصادية، في وقت تؤدي فيه أسعار الوقود المرتفعة إلى زيادة كلفة نقل السلع والضغط على القدرة الشرائية والنشاط الاقتصادي.
وتبقى هذه التوقعات مرتبطة بتطور الأوضاع الجيوسياسية وحركة التجارة وإنتاج المصافي، ما يجعل مسار سوق الديزل خلال الأشهر المقبلة عرضة للتغير وفق حجم الإمدادات المتاحة.
التعاليق (0)